
星空app10月PMI出产指数为49.7%-星空app官网版下载v.9.63.54-星空app
国盛证券以为,现时经济有加快回落迹象、但无碍全年“保5%”,指向短期战略虽会“加力”,更多如故“托而不举”、也会更多为来岁开年布局、以及进一步布局“十五五”筹画星空app,具体部署紧盯12月上中旬召开的政事局会议、中央经济责任会议;短期可重心柔顺四季度战略性金融用具、结存名额下拨、重启买卖国债等战略效力。
事件:
2025年10月制造业PMI为49.0%(前值49.8%);非制造业PMI为50.1%(前值50.0%)。
中枢不雅点:
10月制造业PMI超季节性回落、连系7月处于线下,大批分项也走弱、尤其是出产端回踩较多,应与“十一”小长假前部分需求提前开释、中好意思关税升级等国际环境扰动等联系;服务业PMI逆季节性回升,可能主要受国庆住户出游转旺、“双十一”促蚀本活动提前等身分带动。继续指示:现时经济有加快回落迹象、但无碍全年“保5%”,指向短期战略虽会“加力”,更多如故“托而不举”、也会更多为来岁开年布局、以及进一步布局“十五五”筹画,具体部署紧盯12月上中旬召开的政事局会议、中央经济责任会议;短期可重心柔顺四季度战略性金融用具、结存名额下拨、重启买卖国债等战略效力。
具体看,有5大信号:
>供需均走弱,供给、外需回落更多。
>出进口订单彰着回落,瞻望10月出口有所走弱。
>价钱指数小幅回落,瞻望10月PPI跌幅继续收窄,库存回落。
>大中袖珍企业景气均回落,服务压力仍大。
>服务业景气小幅回升,主要受节日效应及促蚀本活动带动,建筑业景气回落。
正文如下:
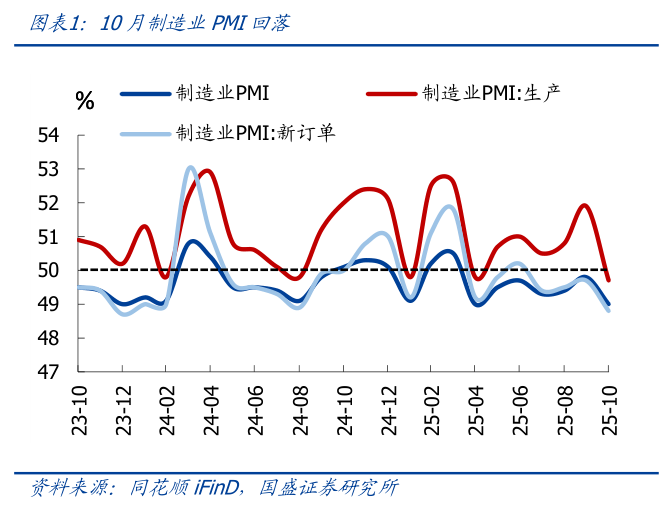
1、10月制造业PMI回落、仍处于裁汰区间,非制造业PMI回升。10月制造业PMI为49.0%,较前值回落0.8个百分点,弱于季节性(2015-2024年10月PMI环比变动中位数为-0.5个点),连系第7个月处于裁汰区间。10月非制造业PMI回升0.1个百分点至50.1%,其中服务业、建筑业PMI分袂变动0.1、-0.2个百分点。10月概括PMI产出指数回落0.6个百分点至50.0%,指向合座经济延长有所放缓,可能与“十一”小长假前部分需求提前开释、中好意思关税升级等国际环境扰动等联系。
2、分项看,柔顺供需端、生意端、价钱端、库存端、服务端5大信号:
1)供需均走弱,供给、外需回落更多。供给端,10月PMI出产指数为49.7%,较上月回落2.2个百分点,5个月来初度回落至裁汰区间。荟萃高频看,10月汽车半钢胎等小幅回落。需求端,10月PMI新订单指数回落0.9个百分点至48.8%,连系4个月处于裁汰区间,其中新出口订单指数回落1.9个百分点,指向供需均走弱、供给和外需回落更多。行业看,农副食物加工、汽车、铁路船舶航空航天建造等行业供需两头处于高位;纺织服装衣饰、化学纤维及橡胶塑料成品、非金属矿物成品等行业供需两头则相对偏弱。
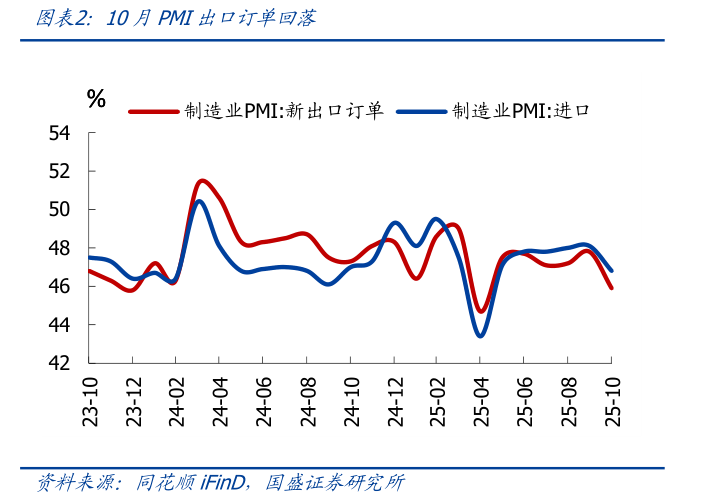
2)出进口订单彰着回落,瞻望10月出口有所走弱。出口端,10月新出口订单指数回落1.9个百分点至45.9%,继续处于裁汰区间;高频看,10月韩国前20日出口同比-7.8%(前值13.3%),瞻望10月出口有所走弱;进口端,10月进口订单回落1.3个百分点至46.8%,仍在低位。
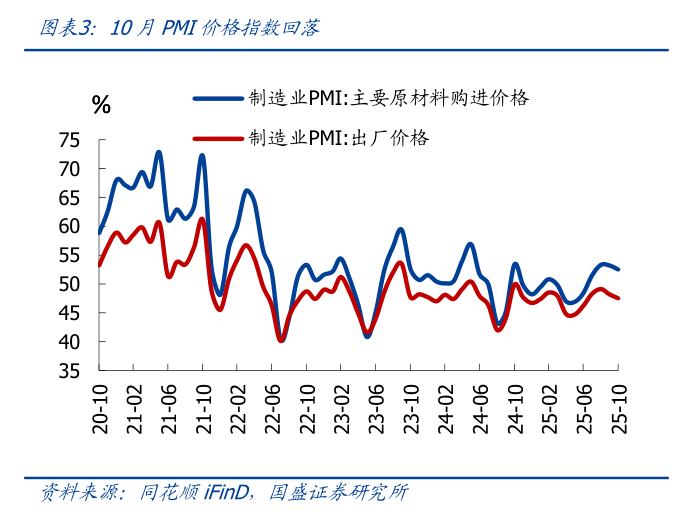
3)价钱指数小幅回落,瞻望10月PPI跌幅继续收窄,库存回落。价钱端,10月原材料、出厂价钱指数分袂回落0.7、0.7个百分点,指向“反内卷”战略对大批价钱的催化有所退坡,受基数彰着走低影响,瞻望10月PPI跌幅继续收窄。库存端,10月PMI原材料、产成品库存分袂回落1.2、0.1个百分点,库存减少可能与出产回落的带动联系。
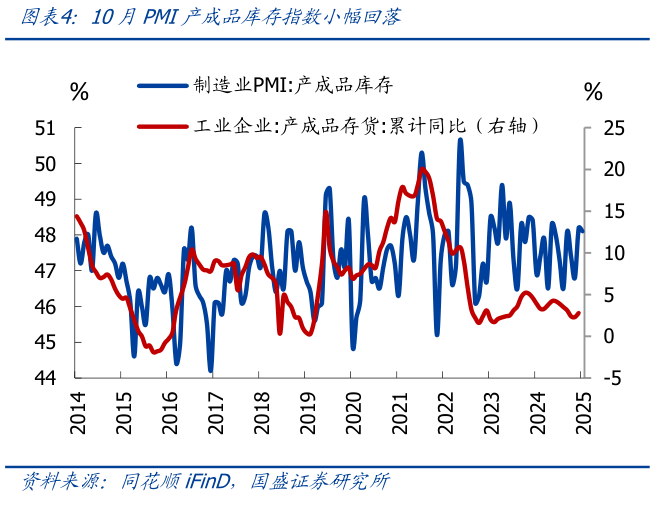
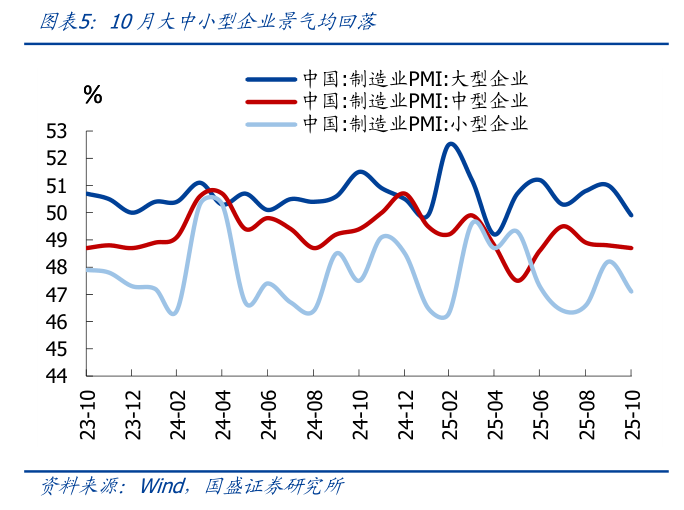
4)大中袖珍企业景气均回落,服务压力仍大。10月大中袖珍企业PMI分袂回落1.1、0.1、1.1个百分点;10月制造业、服务业、建筑业从业东谈主员指数分袂变动-0.2、0.2、0.2个百分点,服务压力仍大。
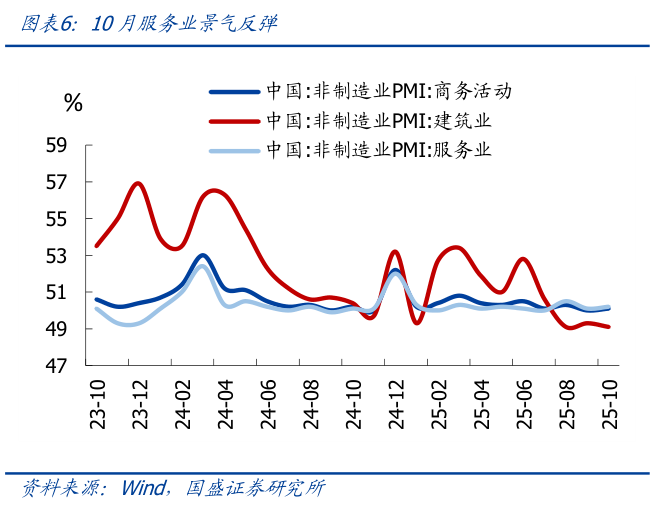
5)服务业景气小幅回升,主要受节日效应及促蚀本活动带动,建筑业景气回落。服务业方面,10月服务业PMI回升0.1个百分点至50.2%,强于季节性(2015-2024年10月服务业PMI环比变动中位数为-0.8个点),可能指向国庆、中秋节日住户出行及推测蚀本较为郁勃,以及“双十一”促蚀本活动有所提前等身分带动。行业看,铁路运载、航空运载、住宿、文化体育文娱、邮政等行业商务活动指数较高,而保障、房地产等行业商务活动指数均低于临界点。建筑业方面,10月建筑业PMI回落0.2个百分点至49.1%,仍处于较低位置。
3、总体看,10月制造业PMI超季节性回落、仍在裁汰区间,四季度经济压力继续清楚。10月制造业PMI回落、弱于季节性、仍处裁汰区间;荟萃高频看,10月30城地产销售增速转负,出口边缘走弱,指向现时经济下行斜率强化,合座压力仍大,除“十一”小长假前部分需求提前开释、中好意思关税升级等身分影响外,也应与战略发力偏慢等联系。
4、短期战略虽会“加力”、更多如故“托而不举”、也会更多为来岁开年布局。倾向于以为:PMI环比走弱指向商场预期和信心有所下跌,现时增长推崇可能需要一定的战略加码给予呵护,但探讨到全年“保5%”、仅需四季度GDP增速达到4.4%以上,指向短期战略虽会“加力”、更多如故“托而不举”、也会更多为来岁开年布局。咱们以为,“十五五”筹画残暴稿依然公布,2026年行为开局之年,25Q3以来数据走弱的神态,也将是中央经济责任会议部署2026战略表率时重心探讨的践诺。国内紧盯:蚀本、地产等基本面走势;央行近期重启购买国债,指向货币宽松如故大地点,年内降准降息仍有可能;凭据财政部表态,Q4将提前下发来岁专项债额度、化债额度。国际紧盯:好意思联储10月按期降息25bp、但表述偏鹰,12月会否暂停降息;中好意思经贸谈判后续发展,尤其是中好意思间最终契约的具体表述。
本文作家:熊园,起原:熊园不雅察,原文标题:《10月PMI超季节性回落的背后【国盛宏不雅熊园团队】》
风险指示及免责条件
商场有风险星空app,投资需严慎。本文不组成个东谈主投资残暴,也未探讨到个别用户荒谬的投资计较、财务现象或需要。用户应试虑本文中的任何主张、不雅点或论断是否恰当其特定现象。据此投资,包袱自夸。
 海量资讯、精确解读,尽在新浪财经APP
- 上一篇:星空app均赢得了对应的投资收益-星空app官网版下载v.9.63.54-星空app
- 下一篇:没有了